Díly
Všechny díly
15 epizod z YouTube i Spotify, řazených od nejnovějšího.
Babiš se Schillerovou viní banky ze zdražení hypoték 🚩 Jenže sazbu určuje někdo úplně jiný 📉 | EP14
Vláda slíbila levnější bydlení a premiér a ministryně financí vzkazuje bankám, že „struna může prasknout". Hypotéky mezitím za půl roku zdražily skoro o procento. ⚠️ Jenže vaši sazbu neurčuje ani vláda, ani chamtivost bank — určuje ji cena peněz na trhu. V tomhle dílu si rozebereme, jak se hypoteční sazba doopravdy skládá, kdo ji ovlivňuje a kdo ne. ⸻ 🔥 Konkrétní témata, která v díle rozebíráme: ✎ – Z čeho se reálně skládá cena hypotéky: cena peněz na trhu + marže banky ✎ – Proč banka peníze „nemá na skladě" a musí si je obstarat přes úrokový swap (IRS) ✎ – Proč reposazba ČNB hypotéku neurčuje tak, jak se o tom mluví ✎ – Stát si půjčuje za 5,3 %, vy za 5,4–5,7 % — bezrizikový výnos jako podlaha vaší sazby ✎ – Jak rozpočtový schodek zdražuje dluh celé země a přes něj i vaši hypotéku ✎ – Sektorová daň na banky: další náklad, který na konci zaplatí klient ✎ – Proč účelně vynaložené náklady zabily dlouhé fixace ✎ – Nezávislost centrální banky a co se stane, když o ni přijdete (Turecko) ✎ – Americké státní dluhopisy v portfoliu: ano, nebo ne? Tři různé pohledy ✎ – Měnové riziko u konzervativní složky portfolia ✎ – České korporátní dluhopisy: vlna refinancování starých emisí přichází ✎ – Kreditní rozpětí jsou historicky nízká — vyplatí se ještě riziko navíc? ✎ – Jak poznat nekvalitní dluhopis a proč je největší problém distribuce ✎ – Case z praxe: nabíječka, SPV a slibovaných 36 % (a jak to dopadlo po přepočtu) ✎ – Co dělat, když dluhopisům nerozumíte: dluhopisový fond místo jednotlivých emisí ✎ – Proč všechno začíná a končí u inflace 🎧 Pro koho je tenhle díl: – pro každého, kdo řeší hypotéku a chce vědět, co její cenu doopravdy žene – pro ty, kdo slyší v médiích, že za drahé hypotéky můžou banky – pro investory zvažující korporátní dluhopisy – pro lidi, kterým někdo nabízí „jistých 10 % ročně" – pro poradce, kteří to potřebují umět vysvětlit klientovi ⸻ SLEDUJTE NÁS / PTEJTE SE / SPOJTE SE S NÁMI 📣 🟡 https://VojtechOburka.cz / https://instagram.com/vojtech.oburka 🟡 https://MichalKupa.cz / https://instagram.com/michalkupa.cz 🟡 https://JakubKratochvila.cz / https://instagram.com/jakubkratochvila.cz 🌐 Všechny díly na jednom místě: https://prachybezfiltru.cz 🧮 Kalkulačka konce fixace: https://prachybezfiltru.cz/kalkulacky ⸻ OBSAH: 00:00 – Vláda slíbila levnější bydlení. Jsou banky zlodějíci? 01:00 – Máte v portfoliu americké státní dluhopisy? 01:26 – Vojta: proč nekupuje US vládní dluhopisy (měnové riziko) 02:41 – Vládní vs. korporátní dluhopisy a zajištění měny 04:12 – Kuba: jakou roli mají US dluhopisy v portfoliu 05:20 – Michal: politická rétorika a finanční gramotnost 06:26 – Populismus před volbami 07:00 – Ministryně musí vědět, co sazby určuje 08:19 – Rozpočet zdražuje cenu peněz: schodek, rating, emise 10:24 – Sektorová daň na banky = další náklad → dražší hypotéky 11:14 – Účelně vynaložené náklady a konec dlouhých fixací 12:41 – Fixace vs. floatové sazby 13:41 – Nezávislost centrální banky. Turecko jako varování 15:15 – Fed, Kevin Warsh a tlaky z Bílého domu 17:37 – Z čeho se skládá cena hypotéky 17:53 – Banka peníze nemá na skladě: IRS swap + marže 19:07 – Michal: swap jako zajištění a role klientských vkladů 21:28 – Proč reposazba ČNB hypotéku neurčuje 22:48 – Vojta: cena peněz plus marže banky 24:06 – „Kolik stojí peníze, tolik stojí peníze" 24:58 – Historie sazeb od 70. let a návrat k normálu 26:54 – Stát 5,3 % vs. hypotéka 5,4–5,7 %: bezrizikový výnos jako podlaha 29:02 – České korporátní dluhopisy a refinancování starých emisí 31:27 – Kreditní rozpětí jsou historicky nízká 35:26 – Nekvalitní dluhopisy, marketing a distribuční sítě 38:06 – Jak má drobný investor poznat rizikový dluhopis 39:27 – Case z praxe: nabíječka, SPV a slibovaných 36 % 41:50 – Doporučení: dluhopisový fond místo jednotlivých emisí 43:59 – Bezrizikový výnos jako benchmark 46:23 – Neinvestuj do toho, čemu nerozumíš 47:09 – Všechno začíná a končí u inflace 48:05 – Předpovědi se mýlí. Portfolio na neočekávané scénáře 49:52 – Nespekulovat, ale plánovat ⸻ 📣 Dejte nám vědět do komentářů: Věříte tomu, že za drahé hypotéky můžou banky? 👇 📺 Odebírejte kanál, ať vám neuteče další díl – nové epizody vycházejí pravidelně. ⸻ ⚖️ Právní upozornění Tento obsah neslouží jako investiční poradenství ani jako doporučení ke koupi či prodeji jakéhokoli finančního produktu. Informace mají pouze vzdělávací a informační charakter. Každé investiční rozhodnutí by mělo vycházet z individuální situace investora a případně z konzultace s kvalifikovaným odborníkem. #hypoteka #dluhopisy #osobnifinance #investice #CNB #financnigramotnost
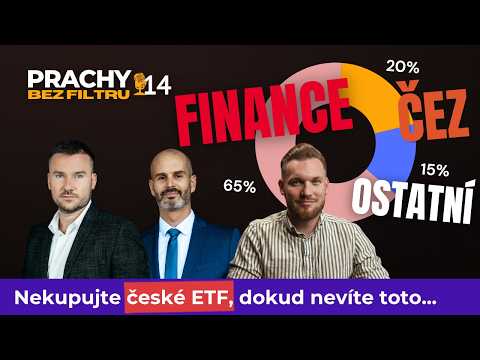
Jsem Čech, tak mám mít ETF na české akcie? 🇨🇿 Erste a VIG jsou rakouské, 🤯 KB francouzská ⚠️ | EP14
Pražská burza jedním nákupem. Nízký poplatek, dividendy se samy reinvestují. Zní to jako ideální investice pro Čecha. ⚠️ Jenže ve skutečnosti kupujete hlavně 5 firem – a ze dvou třetin banky. ⸻ 🔥 Konkrétní témata, která v díle rozebíráme: ✎ – Nové ETF na pražskou burzu (WOOD PX ETF): co přesně kopíruje a proč vynechává nejmenší tituly ✎ – Strop 20 % na jednu akci: koho se týká (Erste a ČEZ) ✎ – 5 firem = přes 85 % fondu: ČEZ, Erste, Komerčka, VIG a Moneta ✎ – Dvě třetiny banky a pojišťovna, k tomu 20 % ČEZ: co udělá jedna bankovní krize s vaší „diverzifikací“ ✎ – ČEZ a politické riziko: když je většinovým vlastníkem stát ✎ – „Jsem Čech, tak mám mít české akcie.“ Proč si myslíme opak (a co to má společného s norským ropným fondem) ✎ – Patriotismus na burze? Erste a VIG jsou rakouské, Komerčka francouzská ✎ – Alternativa: fondy střední a východní Evropy. Širší, ale pořád jen doplněk ✎ – Skryté měnové riziko: měna nákupu není měna firmy. Kdy na tom záleží (renta vs. jednorázový výběr) ✎ – Likvidita a tvůrci trhu: prodáte to? A co když fond nenabere dost peněz a zanikne? ✎ – Kolik ho mít: podle nás maximálně 3–5 % akciové části. Z milionu 30–50 tisíc ✎ – Cvičení: 90 % MSCI World + 10 % české ETF = 2 % ČEZu vedle 5 % Nvidie. Dává to smysl? ✎ – Dividendy a daně: proč je reinvestiční ETF jednodušší než jednotlivé tituly ✎ – Tip na globální ETF za 0,07 % ročně: Vanguard FTSE Global All Cap (není to doporučení) ✎ – Proč neřešit setiny procenta v poplatcích. Rozhoduje, kolik a jak dlouho investujete ✎ – Příběh klientky: „Před pěti lety jsem ti nevěřila.“ Projekce vs. realita 🎧 Pro koho je tenhle díl: – pro ty, kdo zvažují nové ETF na pražskou burzu nebo už drží české akcie – pro investory, kteří mají v Česku práci, firmu i nemovitost a řeší, kam s dalšími penězi – pro dividendové investory (ČEZ, KB, Moneta), které štvou daně a administrativa – pro začínající investory s 1–2 tisíci měsíčně, kteří hledají jednoduchou globální cestu – pro budoucí rentiéry, které zajímá měnové riziko při čerpání ⸻ SLEDUJTE NÁS / PTEJTE SE / SPOJTE SE S NÁMI 📣 🟡 https://VojtechOburka.cz / https://instagram.com/vojtech.oburka 🟡 https://MichalKupa.cz / https://instagram.com/michalkupa.cz 🟡 https://JakubKratochvila.cz / https://instagram.com/jakubkratochvila.cz / @JakubKratochvila ⸻ OBSAH: 00:00 – Pražská burza jedním klikem. Ideální investice? 00:48 – Nové ETF na české akcie: dobrá zpráva? 03:08 – Jak je ETF postavené: index PX, 10 titulů, strop 20 % 05:44 – 65 % banky a pojišťovny, 20 % ČEZ 07:37 – Kupujete v podstatě 5 firem 08:46 – ČEZ a politické riziko 11:32 – „Jsem Čech, tak mám mít české akcie?“ 14:31 – Patriotismus? Erste a VIG jsou rakouské, KB francouzská 15:49 – Proč je pražská burza tak malá 17:26 – Poplatek kolem 0,2 % vs. fondy střední a východní Evropy 19:08 – I střední Evropa je jen výsek nejmenšího kontinentu 20:39 – Skryté měnové riziko 24:09 – Renta vs. jednorázový výběr: kdy měna rozhoduje 25:24 – Likvidita: prodáte to ETF? A co když fond zanikne? 27:56 – Kolik procent portfolia? Podle nás max 3–5 % 29:41 – Cvičení: 90 % MSCI World + 10 % české ETF 31:34 – Apple a Nvidia jsou globální hráči. ČEZ ne 33:18 – Dividendy a daně: výhoda reinvestičního ETF 35:09 – Odbočka: zdanění dividend a investičních nemovitostí 38:45 – Verdikt: satelit, z milionu 30–50 tisíc 39:30 – Tip: globální ETF od Vanguardu za 0,07 % 42:38 – Neřešte setiny procenta, řešte kolik investujete 44:43 – Rozhodovací paralýza a čas na trhu 45:29 – Příběh klientky: „Nevěřila jsem ti“ 46:44 – Větší portfolio: víc hromádek kvůli čerpání 47:25 – Pro začínající: 1 000–2 000 Kč měsíčně 48:18 – Závěr ⸻ 📣 Dejte nám vědět do komentářů: Máte v portfoliu české akcie? Kolik procent – a proč? 👇 📺 Odebírejte kanál, ať vám neuteče další díl – nové epizody vycházejí pravidelně. ⸻ ⚖️ Právní upozornění Tento obsah neslouží jako investiční poradenství ani jako doporučení ke koupi či prodeji jakéhokoli finančního produktu. Informace mají pouze vzdělávací a informační charakter. Každé investiční rozhodnutí by mělo vycházet z individuální situace investora a případně z konzultace s kvalifikovaným odborníkem.
 1:04:04
Nepodepisujte první nabídku banky ⚠️ Konec fixace: z 2 % na 5,5 % a splátka +12 000 Kč 📉 | EP13
Končí vám fixace hypotéky? Banka vám pošle nabídku a tiše doufá, že ji jen podepíšete. ⚠️ Rozdíl mezi „podepíšu první nabídku" a „aktivně to řeším" jsou desetitisíce korun. ⸻ 🔥 Konkrétní témata, která v díle rozebíráme: ✎ – Vlna refinancování 2026: sazby z pásma 2–3 % skáčou nad 5 % ✎ – Modelový příklad na 6 mil. hypotéce: splátka +12 000 Kč měsíčně ✎ – Natažení splatnosti zpět na 30 let: +24 % místo +34 % ve splátce ✎ – Mýtus „začnu splácet znovu od začátku" (a proč ho říkají i bankéři) ✎ – Mediánová mzda 2020: 31 700 Kč → 2025: 42 900 Kč. Co to dělá s vaší splátkou ✎ – Splatit hypotéku předčasně? Kdy to dává smysl a kdy je to chyba ✎ – První nabídka banky = test klienta. Co konkrétně napsat, aby vám sazbu snížili ✎ – Nečekejte na dopis: řešte to půl roku až rok dopředu (některé banky nabídnou sazbu i s ročním předstihem) ✎ – Jak dlouho dnes fixovat: 2, 3, nebo 5 let? ✎ – Kdy se vyplatí odejít k jiné bance — reálné náklady 4 000–8 000 Kč ✎ – Pozor: u nové banky se znovu zkoumá bonita, registry i zástava (černá stavba, paušální daň, kreditka) ✎ – Vstup do vlastního bydlení: 900 000 Kč vlastních zdrojů a příjem domácnosti 90 000 Kč ✎ – Příjem žadatelů o hypotéku poprvé v historii přes 100 000 Kč měsíčně ✎ – DSTI není DSTI: proč je 50 % u příjmu 60 000 něco úplně jiného než u 120 000 ✎ – Dva příklady z praxe: konsolidace spotřebáků a stavebko jako most k hypotéce (úspora ~10 000 Kč měsíčně) ✎ – Neúčelová část na auto, na investice — a proč je páka na akciích jiný sport než páka na bytě 🎧 Pro koho je tenhle díl: – pro každého, komu končí fixace letos nebo příští rok – pro majitele hypoték z let 2020–2021 se sazbou kolem 2 % – pro ty, co zvažují předčasné splacení hypotéky – pro OSVČ a lidi s kombinovanými příjmy, kterým „papírová" bonita nesedí na realitu – pro rodiny, které teprve řeší, jak vůbec na vlastní bydlení dosáhnout ⸻ SLEDUJTE NÁS / PTEJTE SE / SPOJTE SE S NÁMI 📣 🟡 https://VojtechOburka.cz / https://instagram.com/vojtech.oburka 🟡 https://MichalKupa.cz / https://instagram.com/michalkupa.cz 🟡 https://JakubKratochvila.cz / https://instagram.com/jakubkratochvila.cz / @JakubKratochvila 🧮 Hypoteční kalkulačka: spočítejte si, jak se vám změní splátka https://konec-fixace.vercel.app ⸻ OBSAH: 00:00 – Největší chyba na konci fixace: nedělat nic 01:04 – Vítejte v EP13 + končí fixace i nám? 02:36 – Splatit hypotéku předčasně? Pohled konzervativního investora 04:22 – Proti: likvidita a diverzifikace majetku 05:18 – Portfolio roste, dluh klesá — projekce na dlouhý horizont 11:30 – Vlna refinancování: z 2–3 % nad 5 % 12:47 – Jak se na konec fixace připravit 14:22 – Model: 6 mil. hypotéka, splátka +12 000 Kč 15:13 – Nejohroženější: úvěry z let 2020–2021 16:12 – Polštář 150–250 tisíc připravený na konec fixace 17:50 – Natáhnout splatnost zpět na 30 let 18:34 – „Začnu splácet znovu od začátku" — mýtus, který šíří i banky 20:19 – Čísla: +34 % vs. +24 % ve splátce 21:21 – Mzdy vzrostly o 30 %. Splátka o 34 % 23:19 – „Za 5 let jsem nesplatil ani korunu jistiny" 25:57 – Přišel dopis se sazbou 5,49 %. Co teď? 26:37 – Případ z praxe: jak jsme sazbu poslali zpátky bance 29:11 – Nečekejte na dopis. Půl roku dopředu 32:18 – Jak dlouho dnes fixovat: 2, 3, nebo 5 let 35:36 – Odejít k jiné bance? Náklady 4–8 tisíc 39:13 – Dorovná stávající banka nabídku konkurence? 40:42 – Nová banka = nová bonita, registry a zástava 43:33 – Hypotéka je dobrý sluha, ale zlý pán 44:09 – Dostupnost: žadatelé o hypotéku vydělávají přes 100 000 Kč 48:24 – 900 tisíc vlastních zdrojů a příjem 90 tisíc 51:56 – DSTI není DSTI 54:30 – Bonita, zástava a kde je přidaná hodnota poradce 55:10 – Dva případy z praxe: úspora 10 000 Kč měsíčně 58:12 – Neúčelová část na auto (a spor o amortizaci) 1:00:42 – Levné peníze na investice — kde začíná průšvih 1:03:03 – Závěr + hypoteční kalkulačka ⸻ 📣 Dejte nám vědět do komentářů: Kdy vám končí fixace a jakou sazbu vám banka nabídla jako první? 👇 📺 Odebírejte kanál, ať vám neuteče další díl – nové epizody vycházejí pravidelně. ⸻ ⚖️ Právní upozornění Tento obsah neslouží jako investiční poradenství ani jako doporučení ke koupi či prodeji jakéhokoli finančního produktu. Informace mají pouze vzdělávací a informační charakter. Každé investiční rozhodnutí by mělo vycházet z individuální situace investora a případně z konzultace s kvalifikovaným odborníkem.
 1:05:29
✅ Pozvali jsme AI do podcastu 🤖 Nahradí poradce? Deepfake podvody, na které naletí i chytří ⚠️ EP12
Pozvali jsme si do podcastu umělou inteligenci. 🤖 Mluvila, radila – a párkrát nás i vytočila. ⚠️ A mezitím venku běží deepfake podvody, na které skoro naletěla i velmi chytrá klientka. ⸻ 🔥 Konkrétní témata, která v díle rozebíráme: ✎ – AI „Robot" jako čtvrtý host: co řekl o budoucnosti financí (a proč jsme ho museli okřikovat) ✎ – Nejlepší kvartál od roku 2007: portfolia +10 %, probraly se emerging markets i small caps ✎ – Cena čekání na „vhodný okamžik": 10 zmeškaných nejlepších dní = 75 000 místo 182 000 dolarů ✎ – Klient bez likvidní rezervy: všechny peníze v akciích – a 80 % v akciích vlastního zaměstnavatele ✎ – Co se stane, když firma, kde pracujete i investujete, letos ztrácí 30 % ✎ – Dividendové vs. akumulační nástroje: 15% srážková daň, daňové přiznání a kdy dividendy přesto dávají smysl ✎ – Deepfake podvody a „zaručené investice": proč naletí i chytří lidé ✎ – Vyděračský e-mail „zaplať 39 000 Kč" – přišel i jednomu z nás ✎ – Poradce jako filtr: „Aby byly prachy bez filtru, ten filtr musíme být my" ✎ – Nahradí poradce AI? Rychlost a data vs. odpovědnost a vztah ✎ – 5 věcí, na které se AI nikdy neptejte bez ověření ✎ – Agentní týmy: AI právník, daňař a účetní v jednom workflow 🎧 Pro koho je tenhle díl: – pro každého, komu na sítích „skočila" zaručená investiční příležitost – pro investory, kteří drží rezervu zainvestovanou (nebo ji nemají vůbec) – pro lidi, kteří přemýšlí, jestli se o peníze poradit s AI – pro rentiéry a budoucí rentiéry řešící dividendy vs. řízené odprodeje ⸻ SLEDUJTE NÁS / PTEJTE SE / SPOJTE SE S NÁMI 📣 🟡 https://VojtechOburka.cz / https://instagram.com/vojtech.oburka 🟡 https://MichalKupa.cz / https://instagram.com/michalkupa.cz 🟡 https://JakubKratochvila.cz / https://instagram.com/jakubkratochvila.cz / @JakubKratochvila ⸻ OBSAH: 00:00 – Studený úvod: podvodný e-mail, deepfake a dividendy 01:33 – Vítejte v EP 12 + představení hosta: AI „Robot" 03:33 – Co nás potkalo: konec kvartálu, noví klienti, dovolené 05:49 – Kvartální reporty: nejlepší čtvrtletí od roku 2007 (+10 %) 11:08 – Cena čekání: 10 nejlepších dní rozhodne o polovině výnosu 15:07 – Klient bez rezervy: všechno v akciích 17:40 – 80 % majetku v akciích zaměstnavatele (a firma −30 %) 22:00 – Robot hodnotí: rezerva ≠ investice 23:37 – Dividendy vs. akumulace: daně, srážka, administrativa 27:07 – „Chci polovinu portfolia v dividendách" – psychologie příjmu 33:36 – Deepfake podvody: skoro naletěla i velmi chytrá klientka 37:21 – Forex, Glocin a půl milionu v tahu 39:17 – Vyděračský e-mail: „Zaplať 39 000 Kč" 41:45 – Proč fungují podvody s „uvěřitelným" úrokem 43:03 – Nahradí poradce AI? Obavy klientky 44:46 – Když AI radí špatně: recept na trojnásobnou dávku 45:48 – Nápad na experiment: portfolio postavené AI vs. naše modelová 50:28 – Robot: „Vaše konkurence není AI, ale poradce, který AI umí" 54:52 – Hyperkomplexita v praxi: hypotéky, katastr, právníci, daňaři 57:12 – Soft skills a odpovědnost za výsledek 59:00 – 5 věcí, na které se AI neptejte bez ověření 1:02:53 – AI a emoce při investování 1:04:13 – Závěr – rozloučí se i Robot ⸻ 📣 Dejte nám vědět do komentářů: Svěřili byste své peníze radám AI? A poznali byste dnes deepfake podvod? 👇 📺 Odebírejte kanál, ať vám neuteče další díl – nové epizody vycházejí pravidelně. ⸻ ⚖️ Právní upozornění Tento obsah neslouží jako investiční poradenství ani jako doporučení ke koupi či prodeji jakéhokoli finančního produktu. Informace mají pouze vzdělávací a informační charakter. Každé investiční rozhodnutí by mělo vycházet z individuální situace investora a případně z konzultace s kvalifikovaným odborníkem.
 1:14:22
Realitní guru se zbavují bytů - návratnost = nesmysl 🌞Táta přišel o 800k Kč za 4 měs 🤯 podvod | EP11
Realitní guru pořádají kurzy „jak zbohatnout na bytech". Sami se přitom nemovitostí zbavují. ⚠️ A černého Petra nechávají svým „ovečkám". ⸻ 🔥 Konkrétní témata, která v díle rozebíráme: ✎ – Proč realitní „guru" prodávají byty, na kterých sami zbohatli ✎ – Návratnost investičního bytu ve velkém městě: 35–40 let ✎ – Neúčelová hypotéka jako nástroj – kde dává smysl a kde je to cesta „na červenou" ✎ – Skutečný příběh: jak táta klientky přišel o 800 000 Kč (z „1,2 milionu od února" nezbylo nic) ✎ – Falešné reklamy s Babišem a Pavlem – proč na ně lidi pořád skáčou ✎ – Negativní cash flow u nových investorů a první pořádná krize po 17 letech ✎ – Demografie, 600–800 tisíc Ukrajinců a budoucí poptávka po bydlení ✎ – Zdanění majetku, kapitálu a dědictví: co může přijít kolem roku 2030 ✎ – „Nemovitosti jsou převlečené peníze" – proč si je spousta důchodců neužije ✎ – AI ve financích: zrychlení, FOMO i riziko, že přestaneme myslet ✎ – Elon Musk jako trilionář v korunách (a kolik by čerpal každou sekundu) 🎧 Pro koho je tenhle díl: – Majitelé investičních nemovitostí, kteří zvažují, jestli (ne)prodat – Lidé před rentou a důchodem řešící strukturu majetku – Starší a movitější klienti, na které dnes míří podvodné „investice" – Rodiče, kteří chtějí majetek předat dětem chytře ⸻ SLEDUJTE NÁS / PTEJTE SE / SPOJTE SE S NÁMI 📣 🟡 https://VojtechOburka.cz / https://instagram.com/vojtech.oburka 🟡 https://MichalKupa.cz / https://instagram.com/michalkupa.cz 🟡 https://JakubKratochvila.cz / https://instagram.com/jakubkratochvila.cz / @JakubKratochvila ⸻ OBSAH: 00:00 – Úvod: jak se máme 00:54 – Z praxe: když se z klienta stane přítel (a proč je důvěra základ) 09:34 – Kamarád jako klient a „švýcarská" diskrétnost 13:54 – Neúčelová hypotéka jako nástroj (a kde je hranice) 19:02 – Neslušnost v poptávkách a filtr klientů 21:54 – Konference AFP: podvody, phishing a falešné reklamy 25:07 – Příběh z praxe: jak táta přišel o 800 000 Kč 29:52 – Přidaná hodnota poradce: „razítko" důvěry 31:48 – Nemovitosti 2026: odklon, ceny a návratnost 40 let 38:30 – Negativní cash flow, krize a test rodinných financí 41:15 – Demografie a budoucí poptávka po bydlení 44:15 – Zdanění majetku, kapitálu a dědictví 48:38 – Nemovitosti jsou převlečené peníze (užívejte si je) 50:14 – Mezigenerační plánování majetku 52:11 – AI: zrychlení, FOMO i hloupnutí 1:03:24 – Elon Musk: trilionář v korunách 1:10:47 – Závěr: útěk od technologií a letní speciál ⸻ 📣 Dejte nám vědět do komentářů: Zvažujete prodej investiční nemovitosti, nebo věříte, že byty porostou dál? Napište nám. 👇 📺 Odebírejte kanál, ať vám neuteče další díl – nové epizody vycházejí pravidelně. ⸻ ⚖️ Právní upozornění Tento obsah neslouží jako investiční poradenství ani jako doporučení ke koupi či prodeji jakéhokoli finančního produktu. Informace mají pouze vzdělávací a informační charakter. Každé investiční rozhodnutí by mělo vycházet z individuální situace investora a případně z konzultace s kvalifikovaným odborníkem.
 1:22:18
Podvody, které vypadají jako investice 🚨 Red Flags, Prop trading, Ponzi | ft. @Tisícikoruna | EP10
 1:14:10
🇨🇿 Dluhopisy republiky: Bezpečná investice… ⚠️ nebo problém, o kterém se nemluví? Co s tím? EP9
 1:08:41
📉 Propad trhu: nejhorší rozhodnutí, které můžeš udělat | 🏡 Sezóna dědictví a předávání majetku| EP 8
 1:23:47
Kupovat byt v roce 2026? 🏡 Většina lidí udělá drahou chybu ⚠️ Brno vs Dubaj 🌴 | EP 7
Realitní speciál: má v roce 2026 smysl kupovat byt? Srovnání Brna a Dubaje s hostem Ondřejem Daňkem.
Host: Ondřej Daněk
 1:01:53
Má penzijko ještě smysl? 🔥 Hotovost, poplatky 2,5 % a pravda o důchodu 💸 | EP 06
Penzijko pod drobnohledem: hotovost, poplatky kolem 2,5 % a jak na předdůchod.
 1:16:11
Jak Češi přichází o miliony 💸 (a myslí si, že investují chytře) 🧠 EP 5
Nejčastější investiční chyby, role emocí a proč diverzifikace není sprosté slovo.
 1:09:05
Věří životku, bance a 17,5 % dluhopisu. 🧨 Takhle začíná finanční průšvih. ⚠️📉 EP 4
Životko vs. bankopojištění, kdy dává smysl refinancovat a co si myslet o dluhopisech slibujících 17,5 %.
 1:04:31
Chcete dětem pomoct? Takhle je připravíte o miliony.
Jak finančně pomoct dětem, aniž bys jim uškodil. DIP, poplatky, role ČNB a otázka třetího bytu.
 1:06:02
Influenceři vám lhali: Nemovitosti neporostou 🏚️ hypotéky vás semelou a renta nefunguje 📉
Co o nemovitostech, hypotékách a rentě influenceři zamlčují — a jak doopravdy funguje 4% pravidlo.
 53:44
Papírově milionáři, v důchodu na rohlíku? 🥖💸 Pravda o nemovitostech, přípravě na penzi a rentě.
Proč můžeš být papírově milionář a přesto v důchodu počítat každý rohlík. Nemovitosti, penze, renta, DIP a penzijko bez servítek.